तुम्ही फक्त UPI PIN टाकता... पण त्यानंतर काही सेकंदांत अनेक यंत्रणा करतात काम; ७,३०० पेक्षा अधिक नव्हे, तर सुमारे ७३० बँकांना जोडणारी यंत्रणा
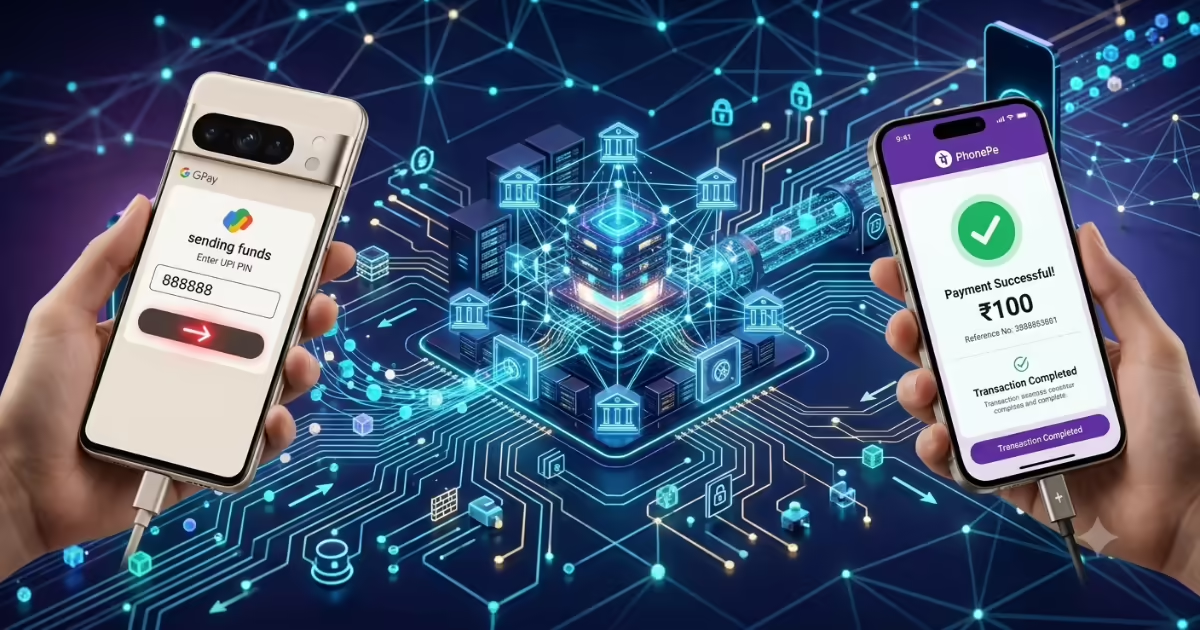
आज चहा असो, किराणा खरेदी असो किंवा मोठे बिल—UPIमुळे काही सेकंदांत पैसे पाठवणे शक्य झाले आहे. मोबाईलवर काही क्लिक, QR कोड स्कॅन आणि UPI PIN टाकला की व्यवहार पूर्ण होतो. मात्र, स्क्रीनवर दिसणारी ही प्रक्रिया जितकी सोपी आहे, त्यामागील तांत्रिक यंत्रणा तितकीच गुंतागुंतीची आहे. तुमच्या मोबाईलवर ‘Payment Successful’ दिसेपर्यंत अनेक सर्व्हर, बँका, नेटवर्क आणि सुरक्षा यंत्रणा एकत्रितपणे काम करत असतात.
UPI व्यवहाराचा वेग किती?
यूपीआय हे भारतातील डिजिटल पेमेंटचे प्रमुख माध्यम बनले आहे. जुलै २०२६ मध्ये UPIच्या माध्यमातून तब्बल २,३६६ कोटी व्यवहार झाले. म्हणजेच दर सेकंदाला सुमारे ७,६०० व्यवहार प्रक्रिया करण्यात आले. या व्यवहारांचे एकूण मूल्य जवळपास ३० लाख कोटी रुपये होते.
आर्थिक वर्ष २०२५-२६ मध्ये UPIच्या माध्यमातून २४,१६० कोटी व्यवहार झाले आणि त्यांची एकूण किंमत ३१४ लाख कोटी रुपये होती. देशातील डिजिटल पेमेंट व्यवहारांमध्ये UPIचा वाटा प्रमाणानुसार सुमारे ८५ टक्के आहे. IMFच्या आकडेवारीनुसार, २०२५ मध्ये जगभरातील रिअल-टाइम पेमेंट व्यवहारांपैकी तब्बल ४९ टक्के व्यवहार UPIच्या माध्यमातून झाले.
तुम्ही पैसे पाठवता तेव्हा नेमकं काय होतं?
समजा, सेल्वीला शंकरला UPIच्या माध्यमातून १०० रुपये पाठवायचे आहेत. सेल्वीचे खाते एका बँकेत आणि शंकरचे खाते दुसऱ्या बँकेत आहे.
१. UPI ID ओळखली जाते
सेल्वी आपल्या UPI अॅपमध्ये शंकरचा UPI ID टाकते. उदाहरणार्थ, shankar@flutebank.
UPI ID म्हणजे थेट बँक खाते क्रमांक नाही. ती त्या खात्याची एक प्रकारची डिजिटल ओळख किंवा alias असते. ‘@’च्या आधीचा भाग वापरकर्त्याची ओळख दर्शवतो, तर ‘@’नंतरचा भाग संबंधित बँक किंवा सेवा ओळखण्यास मदत करतो.
२. व्यवहाराची विनंती NPCIकडे
यानंतर UPI अॅपकडून पेमेंटची विनंती **National Payments Corporation of India (NPCI)**च्या UPI यंत्रणेकडे पाठवली जाते.
NPCI ही UPIच्या स्विचिंग आणि राऊटिंगची प्रमुख पायाभूत यंत्रणा चालवते. सुमारे ७३० सहभागी बँकांना जोडून एका बँक खात्यातून दुसऱ्या बँक खात्यात पैसे पाठवण्याची सुविधा यामुळे मिळते.
३. UPI PINने व्यवहाराची खात्री
यानंतर सेल्वीला तिचा UPI PIN टाकण्यास सांगितले जाते. हा PIN म्हणजे व्यवहारासाठी वापरकर्त्याने दिलेली अधिकृत मंजुरी.
PINची पडताळणी झाल्यानंतर व्यवहार पुढील प्रक्रियेत जातो.
४. पाठवणाऱ्या बँकेकडून तपासणी
सेल्वीच्या बँकेकडून अनेक बाबी तपासल्या जातात. खाते वैध आहे का, खात्यात पुरेशी रक्कम आहे का, व्यवहाराची विनंती खरी आहे का, व्यवहाराची मर्यादा ओलांडली आहे का आणि फसवणुकीची कोणतीही शक्यता आहे का, याची पडताळणी केली जाते.
५. दुसऱ्या बँकेकडे व्यवहाराचे राऊटिंग
सर्व तपासण्या योग्य ठरल्यानंतर NPCIची यंत्रणा व्यवहार शंकरच्या बँकेकडे पाठवते.
यानंतर सेल्वीच्या खात्यातून १०० रुपये वजा होतात आणि शंकरच्या खात्यात १०० रुपये जमा होतात.
६. शेवटी मोबाईलवर ‘Payment Successful’
शंकरच्या बँकेकडून पैसे जमा झाल्याची माहिती पुन्हा UPI यंत्रणेला दिली जाते. त्यानंतर ही माहिती सेल्वीच्या बँकेमार्फत तिच्या UPI अॅपपर्यंत पोहोचते.
आणि काही क्षणांत मोबाईलच्या स्क्रीनवर दिसते—‘Payment Successful’!
पण एवढ्यावरच UPIची यंत्रणा थांबत नाही
आपल्याला मोबाईलवर दिसणारी प्रक्रिया ही केवळ वरवरची आहे. प्रत्यक्षात UPI व्यवहारामागे अनेक तांत्रिक स्तर काम करत असतात.
UPI अॅप आणि बँकिंग यंत्रणेला जोडण्यासाठी TPAP (Third-Party Application Provider) आणि PSP (Payment Service Provider) यांसारख्या यंत्रणा महत्त्वाची भूमिका बजावतात.
व्यवहारादरम्यान संबंधित बँकांमध्ये पेमेंट सुरू करणे, प्रमाणीकरण, व्यवहाराला मंजुरी, पैसे वजा झाल्याची खात्री, पैसे जमा झाल्याची खात्री आणि व्यवहाराची अंतिम स्थिती यासंदर्भात अनेक संदेशांची देवाणघेवाण होते.
हजारो सर्व्हर आणि अत्याधुनिक सुरक्षा
UPIचा प्रचंड व्यवहारभार हाताळण्यासाठी हजारो सर्व्हर, डेटाबेस, API, नेटवर्क स्विचेस आणि राऊटर्सची आवश्यकता असते.
यासोबतच एन्क्रिप्शन, ऑथेंटिकेशन, फ्रॉड डिटेक्शन, व्यवहारांची पडताळणी आणि Disaster Recovery System यांसारख्या तंत्रज्ञानाचा वापर केला जातो.
एखाद्या व्यवहारात अडचण आली तरी प्रणालीने ती ओळखून योग्य स्थिती दाखवावी आणि व्यवहाराचा हिशेब अचूक राहावा, यासाठी अनेक बॅकअप आणि सुरक्षा यंत्रणा कार्यरत असतात.
UPIचा प्रवास
UPIची निर्मिती NPCIने केली असून, उद्योजक नंदन निलेकणी यांनी सल्लागार म्हणून भूमिका बजावली होती. भारतीय रिझर्व्ह बँकेने यासाठी नियामक मार्गदर्शन केले.
एप्रिल २०१६ मध्ये २१ बँकांसह UPIची सुरुवात करण्यात आली. त्यानंतर UPI 2.0च्या माध्यमातून ओव्हरड्राफ्ट खाते जोडणी, mandates, invoice verification, signed QR codes आणि AutoPayसारख्या सुविधा विकसित करण्यात आल्या.
भारतापुरते मर्यादित राहिले नाही UPI
UPIचा विस्तार आता भारताबाहेरही झाला आहे. NPCIची आंतरराष्ट्रीय शाखा NPCI International Payments Limited (NIPL) विविध देशांमध्ये भारतीय डिजिटल पेमेंट प्रणालीचा विस्तार करण्यासाठी काम करत आहे.
त्यामुळे भारतात काही सेकंदांत होणारा UPI व्यवहार हा केवळ मोबाईलवरील एक क्लिक नसून, त्यामागे काम करणाऱ्या बँका, NPCI, नेटवर्क, सर्व्हर आणि सुरक्षा यंत्रणांच्या मोठ्या डिजिटल साखळीचा परिणाम आहे.
एका UPI व्यवहारामागची साखळी
तुमचा मोबाईल → UPI अॅप → TPAP/PSP → NPCI → पाठवणारी बँक → प्राप्तकर्त्याची बँक → NPCI → UPI अॅप → Payment Successful